Uma agenda ocupada transmite a sensação de que a clínica está crescendo. Há pacientes entrando, procedimentos sendo realizados e pagamentos ocorrendo todos os dias. Mesmo assim, o saldo bancário pode continuar apertado, os impostos podem chegar sem reserva e fornecedores podem precisar ser pagos antes que o dinheiro das vendas parceladas seja recebido.
Isso acontece porque o volume de atendimentos não representa, necessariamente, geração de lucro. Uma clínica pode vender muito e ainda enfrentar falta de capital de giro quando não acompanha prazos de recebimento, custos por procedimento, comissões, consumo de materiais e despesas fixas.
Também existe uma diferença relevante entre faturamento, entrada financeira e resultado. Uma venda parcelada aumenta a receita comercial no momento da contratação, mas o dinheiro pode entrar durante vários meses. Enquanto isso, parte dos custos relacionados ao atendimento precisa ser paga imediatamente.
Organizar o fluxo de caixa para clínica de estética permite visualizar essas diferenças, antecipar períodos de pressão financeira e identificar quais procedimentos realmente contribuem para a rentabilidade do negócio. Essa análise deve ser integrada às rotinas de contabilidade para clínicas de estética, evitando que decisões financeiras sejam tomadas apenas com base no movimento da agenda.
O que é fluxo de caixa para clínica de estética?
O fluxo de caixa para clínica de estética é o controle cronológico de todas as entradas e saídas financeiras da empresa, incluindo recebimentos de procedimentos, pacotes, produtos e avaliações, além de despesas com profissionais, insumos, aluguel, equipamentos, impostos e fornecedores.
Mais do que registrar o que já ocorreu, esse controle deve projetar compromissos e recebimentos futuros. Assim, a gestão consegue avaliar se haverá dinheiro disponível para manter a operação, financiar o crescimento e remunerar os sócios.
A orientação da Caixa Econômica Federal sobre fluxo de caixa também destaca esse instrumento como uma forma de acompanhar a situação financeira da empresa e organizar seus recursos ao longo do tempo.
Por que a agenda cheia não significa que a clínica está lucrando?
A agenda mede ocupação e capacidade de atendimento. O lucro depende da relação entre receitas, custos, despesas, tributos e perdas operacionais.
Uma clínica pode realizar muitos procedimentos com margem baixa, oferecer descontos acima do suportável ou concentrar suas vendas em parcelamentos longos. Também pode ter horários preenchidos por serviços que utilizam materiais caros, exigem profissionais com comissões elevadas ou consomem grande parte da estrutura disponível.
Por isso, três conceitos precisam ser analisados separadamente:
- Faturamento: valor total das vendas realizadas em determinado período;
- Caixa: dinheiro efetivamente recebido ou pago;
- Lucro: resultado depois da dedução de custos, despesas e tributos.
Imagine uma clínica que vendeu R$100 mil em procedimentos durante o mês. Se R$60 mil foram parcelados para recebimento futuro, apenas parte desse faturamento entrou no caixa. Caso a empresa tenha R$55 mil em compromissos imediatos, pode enfrentar falta de liquidez mesmo apresentando um volume expressivo de vendas.
1.Parcelamento cria uma diferença entre venda e disponibilidade
Pacotes de tratamento e procedimentos de maior valor costumam ser parcelados no cartão, boleto ou financiamento próprio. A clínica realiza parte ou todo o serviço antes de receber o valor completo.
Além disso, antecipar recebíveis tem custo. As taxas cobradas pela adquirente ou instituição financeira reduzem a receita líquida. Quando esse custo não está incorporado à formação do preço, a margem planejada não se confirma.
2.Ocupação não revela a margem de cada procedimento
Dois atendimentos com o mesmo preço podem produzir resultados muito diferentes. Um deles pode demandar materiais descartáveis, medicamentos, ponteiras, comissões e maior tempo de sala. Outro pode ter consumo reduzido de insumos e melhor aproveitamento da equipe.
Sem apuração de custos, a clínica tende a avaliar o desempenho pelo movimento da agenda, e não pelo resultado econômico de cada serviço. Para ampliar essa leitura, também é recomendável acompanhar os principais indicadores financeiros da empresa, como margem, liquidez, endividamento e rentabilidade.
3.Pacotes antecipados podem gerar uma falsa sobra de dinheiro
Quando o paciente paga um pacote antecipadamente, o valor entra no caixa antes da prestação completa do serviço. Esse dinheiro não deve ser interpretado integralmente como recurso disponível para retiradas ou novos investimentos.
A clínica ainda terá custos futuros para cumprir os atendimentos contratados. Se utilizar toda a entrada antes da execução dos procedimentos, poderá precisar financiar materiais, profissionais e estrutura com recursos de outras vendas.
Como funciona o fluxo de caixa para clínica de estética na prática?
O controle financeiro deve acompanhar o ciclo completo da operação, desde a venda até o pagamento das despesas relacionadas. Uma rotina funcional pode ser estruturada nas etapas a seguir.
1. Registrar todas as entradas
Cada recebimento deve ser identificado por origem, data, forma de pagamento e competência. Entre as entradas mais comuns estão:
- Procedimentos individuais;
- Pacotes de tratamento;
- Avaliações;
- Venda de produtos;
- Mensalidades ou programas de recorrência;
- Sinal de agendamento;
- Recebimentos parcelados;
- Antecipação de cartões.
O valor da venda e o valor líquido recebido devem ficar separados. Em pagamentos por cartão, por exemplo, é necessário registrar taxas, prazo de liquidação e eventuais custos de antecipação.
2. Classificar as saídas financeiras
As despesas precisam ser agrupadas para que a gestão compreenda para onde o dinheiro está sendo direcionado.
Os principais grupos costumam incluir:
- Folha de pagamento e pró-labore;
- Comissões e repasses profissionais;
- Aluguel, condomínio e energia;
- Materiais e produtos utilizados nos procedimentos;
- Manutenção e locação de equipamentos;
- Marketing e aquisição de pacientes;
- Softwares, telefonia e serviços administrativos;
- Tributos e encargos;
- Parcelamentos e financiamentos.
Essa classificação permite diferenciar custos relacionados diretamente ao atendimento das despesas necessárias para manter a estrutura.
3. Separar valores realizados e previstos
O fluxo realizado mostra o que efetivamente entrou e saiu. O fluxo projetado apresenta o que deverá acontecer nas semanas ou meses seguintes.
Ambos são necessários. O histórico ajuda a identificar padrões, enquanto a projeção revela antecipadamente períodos de insuficiência financeira.
4. Conciliar o controle com bancos e adquirentes
O saldo registrado precisa ser comparado com extratos bancários, relatórios das máquinas de cartão e plataformas de pagamento.
A conciliação ajuda a identificar:
- Taxas cobradas incorretamente;
- Vendas canceladas;
- Chargebacks;
- Parcelas ainda não liquidadas;
- Recebimentos duplicados;
- Pagamentos não registrados;
- Diferenças entre valor bruto e líquido.
Sem essa conferência, o fluxo de caixa pode apresentar um saldo que não existe na conta bancária.
5. Projetar as próximas semanas e os próximos meses
A clínica deve inserir no fluxo os compromissos já conhecidos, mesmo que ainda não tenham sido pagos.
Isso inclui aluguel, salários, comissões, impostos, parcelas de equipamentos, contratos recorrentes e compras programadas. Também devem ser projetados os recebimentos confirmados, considerando a data em que o dinheiro ficará disponível.
6. Atualizar o controle com frequência
Clínicas com alto volume de transações devem atualizar o fluxo diariamente. Operações menores podem estabelecer uma rotina de dois ou três fechamentos por semana, desde que não acumulem lançamentos.
Quanto maior o intervalo entre o fato financeiro e o registro, maior a chance de omissões e decisões baseadas em saldos incorretos. Uma rotina estruturada de controle financeiro empresarial ajuda a transformar esses registros em informações gerenciais úteis.
7. Analisar indicadores, não apenas o saldo final
O saldo é apenas um dos dados da gestão. Também precisam ser acompanhados:
- Margem de contribuição por procedimento;
- Prazo médio de recebimento;
- Prazo médio de pagamento;
- Taxa de antecipação de cartões;
- Percentual de custos variáveis;
- Ponto de equilíbrio;
- Necessidade de capital de giro;
- Inadimplência;
- Cancelamentos e reembolsos;
- Geração operacional de caixa.
Quais informações o fluxo de caixa deve apresentar?
Um controle útil precisa transformar movimentações financeiras em informações gerenciais. Registrar apenas “entrada” e “saída” limita a análise.
| Informação controlada | O que demonstra | Decisão apoiada |
| Vendas realizadas | Faturamento comercial do período | Avaliar desempenho de vendas |
| Recebimentos líquidos | Dinheiro efetivamente disponível | Programar pagamentos |
| Contas a receber | Valores que entrarão futuramente | Projetar liquidez |
| Custos por procedimento | Recursos consumidos em cada serviço | Revisar preços e portfólio |
| Despesas fixas | Custo mensal da estrutura | Calcular ponto de equilíbrio |
| Tributos provisionados | Valores reservados para obrigações fiscais | Evitar uso indevido do caixa |
| Comissões e repasses | Remuneração variável dos profissionais | Avaliar margem dos atendimentos |
| Saldo projetado | Disponibilidade futura estimada | Antecipar falta ou sobra de recursos |
| Capital de giro | Reserva necessária para manter a operação | Planejar crescimento com segurança |
A tabela deve ser adaptada à realidade da clínica. Uma operação que vende muitos pacotes, por exemplo, precisa acompanhar também o saldo de procedimentos ainda não realizados.
Custos, margem e ponto de equilíbrio na clínica de estética
O fluxo de caixa mostra quando o dinheiro entra e sai. Para explicar por que determinados serviços geram ou consomem caixa, é necessário conectá-lo à análise de custos.
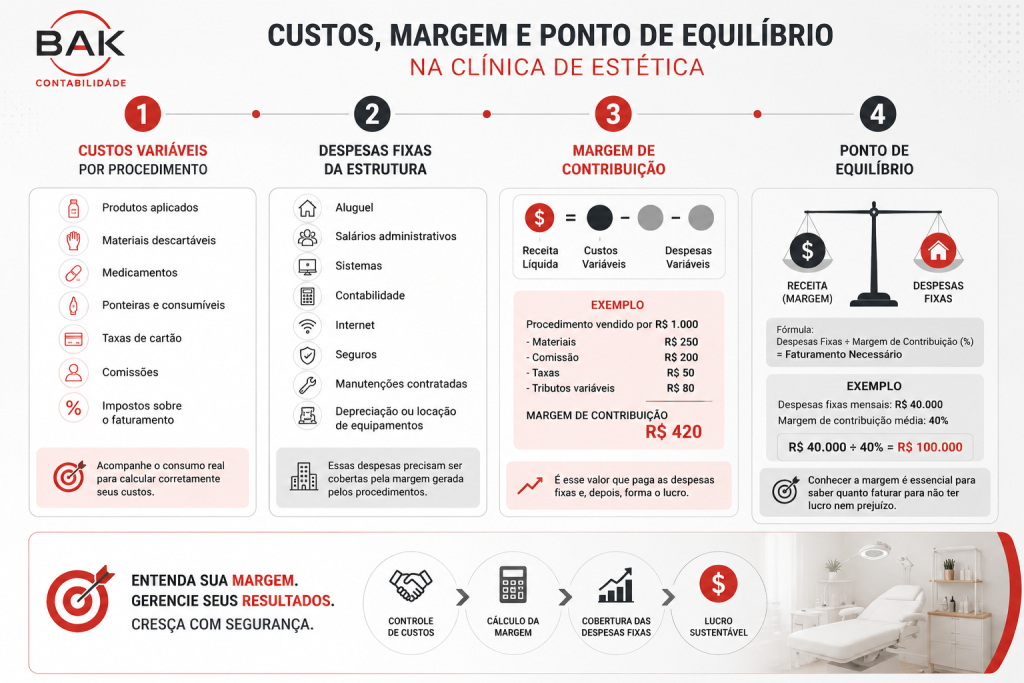
1.Custos variáveis por procedimento
São gastos que aumentam conforme o número de atendimentos, como:
- Produtos aplicados;
- Materiais descartáveis;
- Medicamentos;
- Ponteiras e consumíveis;
- Taxas de cartão;
- Comissões;
- Impostos incidentes sobre o faturamento.
O cálculo deve considerar o consumo real. Dividir uma compra de materiais igualmente entre todos os procedimentos pode distorcer a rentabilidade.
2.Despesas fixas da estrutura
São compromissos que permanecem mesmo quando a clínica atende menos pacientes:
- Aluguel;
- Salários administrativos;
- Sistemas;
- Contabilidade;
- Internet;
- Seguros;
- Manutenções contratadas;
- Depreciação ou locação de equipamentos.
Essas despesas precisam ser cobertas pela margem gerada pelos procedimentos.
3.Margem de contribuição
A margem de contribuição corresponde ao preço líquido do serviço menos os custos e as despesas variáveis relacionados à venda.
Margem de contribuição = receita líquida − custos variáveis − despesas variáveis
Se um procedimento é vendido por R$1.000 e consome R$250 em materiais, R$200 em comissão, R$50 em taxas e R$80 em tributos variáveis, sua margem de contribuição será de R$420.
É esse valor que ajuda a pagar as despesas fixas e, depois, formar o lucro.
4.Ponto de equilíbrio
O ponto de equilíbrio indica quanto a clínica precisa gerar de margem para cobrir sua estrutura sem apresentar lucro nem prejuízo.
Uma clínica com R$ 40 mil de despesas fixas e margem de contribuição média de 40% precisa faturar aproximadamente R$ 100 mil para alcançar o equilíbrio:
R$ 40.000 ÷ 40% = R$ 100.000
Esse cálculo mostra por que aumentar o faturamento sem conhecer a margem pode não resolver o problema financeiro.
Aspectos contábeis, fiscais e operacionais que afetam o caixa
A gestão financeira não pode ser separada da contabilidade e da tributação. Erros de classificação, emissão fiscal ou escolha de regime alteram diretamente a disponibilidade financeira da clínica.
Regime tributário e enquadramento das atividades
Clínicas de estética podem prestar serviços com características distintas. Alguns procedimentos são executados por esteticistas; outros dependem de profissionais de saúde habilitados. A tributação pode variar conforme a atividade efetivamente exercida, o CNAE, a estrutura societária, o município e o regime tributário.
No Simples Nacional, determinadas atividades profissionais podem ser tributadas pelo Anexo III ou pelo Anexo V conforme o fator R. Esse indicador relaciona a folha de salários com a receita bruta acumulada nos 12 meses anteriores.
Quando aplicável, o fator R igual ou superior a 28% direciona a tributação ao Anexo III; abaixo desse percentual, a atividade pode ficar no Anexo V. A Receita Federal explica o cálculo e a aplicação do fator R, enquanto a Lei Complementar nº 123/2006 estabelece as regras gerais do Simples Nacional.
Não é adequado alterar folha, pró-labore ou enquadramento apenas para alcançar determinado anexo sem avaliar os efeitos trabalhistas, previdenciários e econômicos da decisão. A análise tributária deve considerar o impacto total sobre o caixa e pode ser aprofundada em um processo de planejamento tributário para clínicas.
Provisão de impostos
O imposto não deve ser tratado como surpresa na data de vencimento. A cada venda, a clínica pode reservar uma parcela estimada para os tributos incidentes.
Essa provisão evita que valores destinados ao Fisco sejam utilizados para pagar despesas, distribuir lucros ou financiar campanhas.
No Simples Nacional, a apuração e as obrigações relacionadas ao regime são realizadas pelos sistemas oficiais, como o PGDAS-D, observando as regras vigentes para cada atividade e período.
Emissão de documentos fiscais
O faturamento registrado no sistema de gestão deve ser conciliado com as notas fiscais emitidas e com os valores informados à contabilidade.
Diferenças entre venda, recebimento e documento fiscal podem causar:
- Apuração incorreta de tributos;
- Divergências nas obrigações acessórias;
- Distorções nos relatórios contábeis;
- Falta de rastreabilidade;
- Risco de questionamento fiscal.
Pacotes, sinais, cancelamentos, reembolsos e vendas de produtos precisam seguir o tratamento fiscal adequado à operação e à legislação municipal ou estadual aplicável.
A digitalização das obrigações fiscais também ampliou o cruzamento de informações empresariais. O Sistema Público de Escrituração Digital reúne escriturações e documentos fiscais utilizados na relação entre empresas e administrações tributárias.
Pró-labore e distribuição de lucros
Retiradas pessoais não devem ser lançadas como despesas genéricas da clínica. Sócios que atuam na operação normalmente precisam avaliar a definição de pró-labore e os respectivos encargos.
A distribuição de lucros depende de resultado apurado e de escrituração contábil capaz de demonstrar a existência desse lucro. Saldo bancário elevado não comprova, por si só, que existe valor livre para distribuição.
Folha, comissões e repasses
A forma de contratar e remunerar profissionais influencia o fluxo de caixa, a tributação e os riscos trabalhistas.
Comissões calculadas sobre o valor bruto podem comprometer a margem quando a clínica também suporta materiais, tributos, taxas de cartão e custos de aquisição do paciente. O critério de remuneração precisa estar documentado e alinhado ao modelo de contratação.
Estoque e validade de produtos
Materiais comprados e ainda não utilizados representam dinheiro imobilizado. Estoque excessivo reduz o caixa disponível, enquanto a falta de insumos pode interromper atendimentos.
O controle deve incluir:
- Quantidade disponível;
- Lote;
- Validade;
- Custo de aquisição;
- Consumo por procedimento;
- Perdas e descartes;
- Ponto de reposição.
Principais erros no fluxo de caixa de clínicas de estética
1. Confundir faturamento com dinheiro disponível
O erro: a clínica considera o total vendido como recurso livre, mesmo quando há parcelas futuras ou procedimentos ainda não executados.
Impacto: falta de dinheiro para cumprir obrigações.
Como evitar: separar vendas, contas a receber, recebimentos líquidos e valores vinculados a serviços futuros.
2. Misturar despesas pessoais e empresariais
O erro: sócios pagam compromissos particulares com a conta da empresa ou transferem valores sem classificação.
Impacto: perda de controle, relatórios distorcidos e dificuldade para apurar o resultado.
Como evitar: manter contas separadas, definir pró-labore e estabelecer uma política de retiradas.
3. Não provisionar impostos e compromissos periódicos
O erro: a gestão acompanha apenas as despesas do mês e ignora obrigações futuras já geradas.
Impacto: pressão repentina sobre o caixa e necessidade de crédito emergencial.
Como evitar: registrar provisões mensais para impostos, férias, décimo terceiro, manutenções e demais compromissos previsíveis.
4. Definir preços com base apenas na concorrência
O erro: o valor do procedimento é escolhido observando outras clínicas, sem calcular custos, margem, impostos e tempo de ocupação.
Impacto: agenda cheia com baixa rentabilidade.
Como evitar: formar preços a partir da estrutura econômica do serviço e utilizar o mercado como referência, não como único critério.
5. Antecipar recebíveis de forma recorrente
O erro: a antecipação é utilizada todos os meses para cobrir despesas ordinárias.
Impacto: redução contínua da margem e dependência financeira.
Como evitar: projetar o caixa, negociar prazos e corrigir o desequilíbrio entre recebimentos e pagamentos.
6. Analisar somente o saldo bancário
O erro: a clínica decide contratar, investir ou distribuir valores observando apenas o dinheiro disponível naquele dia.
Impacto: uso de recursos que já estão comprometidos.
Como evitar: consultar o saldo projetado, as contas a pagar, os impostos provisionados e os serviços ainda pendentes.
Benefícios de um fluxo de caixa bem estruturado
Maior previsibilidade financeira
A projeção permite identificar semanas com concentração de pagamentos, sazonalidade da demanda e períodos de menor recebimento. A clínica ganha tempo para ajustar despesas ou reforçar campanhas sem depender de decisões emergenciais.
Formação de preços mais segura
Ao relacionar entradas, custos e margem, a empresa identifica quais procedimentos sustentam a operação e quais precisam de revisão.
Redução de custos financeiros
A necessidade de antecipar cartões, utilizar cheque especial ou contratar crédito tende a diminuir quando os prazos são administrados com antecedência.
Melhor controle tributário
A reserva de impostos reduz atrasos e impede que recursos destinados às obrigações fiscais sejam consumidos pela rotina.
Crescimento com capital planejado
A clínica consegue avaliar se possui caixa para contratar profissionais, ampliar salas, adquirir equipamentos ou abrir outra unidade sem comprometer a operação existente.
Decisões orientadas por dados
Informações financeiras organizadas permitem avaliar campanhas, procedimentos, profissionais, unidades e canais de pagamento com critérios objetivos.
Perguntas frequentes sobre fluxo de caixa para clínica de estética
1.Com que frequência o fluxo de caixa deve ser atualizado?
Clínicas com movimentação diária devem registrar e conciliar entradas e saídas todos os dias. O fechamento gerencial pode ser semanal, mas não deve depender apenas do encerramento mensal.
2.Qual é a diferença entre fluxo de caixa e DRE?
O fluxo de caixa acompanha entradas e saídas conforme o dinheiro é recebido ou pago. A Demonstração do Resultado do Exercício reconhece receitas, custos e despesas pelo regime de competência, permitindo apurar lucro ou prejuízo.
3.Venda de pacote antecipado pode ser considerada lucro?
Não imediatamente. Parte do valor recebido está vinculada a procedimentos que ainda serão executados e terão custos futuros. O lucro precisa ser apurado conforme a receita é reconhecida e os respectivos custos são contabilizados.
4.Quanto uma clínica deve manter como capital de giro?
Não existe percentual único. O valor depende das despesas fixas, dos prazos de recebimento e pagamento, do volume de vendas parceladas, da sazonalidade e dos compromissos futuros. A necessidade deve ser calculada com base no ciclo financeiro da clínica.
5.A clínica deve antecipar recebíveis do cartão?
A antecipação pode ser utilizada de forma planejada em situações específicas, desde que o custo seja comparado às alternativas. Quando se torna recorrente para pagar despesas mensais, geralmente indica desequilíbrio no capital de giro.
6.Uma planilha é suficiente para controlar o caixa?
Pode ser suficiente em operações pequenas, desde que seja atualizada, conciliada e permita projeções. À medida que o volume cresce, sistemas integrados reduzem retrabalho e facilitam o cruzamento entre agenda, vendas, estoque, documentos fiscais e finanças.
Como transformar agenda cheia em resultado financeiro
Agenda cheia é um indicador comercial, mas não confirma a saúde financeira da clínica. Para saber se a operação gera resultado, é necessário acompanhar o valor líquido recebido, o custo dos procedimentos, os compromissos futuros, os tributos e o capital de giro.
Um fluxo de caixa para clínica de estética bem estruturado deve reunir informações realizadas e projetadas, ser conciliado com bancos e cartões e estar conectado à contabilidade. Essa organização mostra quanto a clínica precisa faturar, quais serviços oferecem melhor margem e até onde o negócio pode crescer sem comprometer sua liquidez.
A análise também evita decisões baseadas em percepções incompletas. Antes de aumentar a equipe, adquirir equipamentos, conceder descontos ou distribuir valores aos sócios, a gestão consegue avaliar os efeitos sobre o caixa e sobre o resultado.
Organize as finanças da clínica com a BAK
A BAK oferece assessoria contábil e fiscal, planejamento financeiro, planejamento tributário, consultoria financeira e terceirização das rotinas financeiras para empresas que precisam transformar seus números em decisões mais seguras.
Para clínicas de estética, esse suporte pode contribuir para organizar o fluxo de caixa, acompanhar custos e margens, provisionar tributos, estruturar relatórios gerenciais e avaliar se o crescimento da agenda está produzindo lucro de forma sustentável.
Se a agenda está cheia, mas o caixa continua pressionado, fale com um especialista da BAK para analisar a operação financeira, contábil e tributária da clínica e identificar os ajustes necessários para crescer com mais previsibilidade.