Margens apertadas, grande volume de notas fiscais e regras diferentes para cada mercadoria tornam o setor comercial especialmente exposto a recolhimentos tributários incorretos. Um cadastro fiscal desatualizado, uma classificação inadequada de produto ou uma operação registrada com o código errado pode elevar o imposto pago durante meses sem que o problema apareça claramente no demonstrativo financeiro.
Em muitos casos, a empresa percebe apenas que sua carga tributária aumentou. A origem pode estar em PIS, Cofins, ICMS, ICMS-ST, pagamentos duplicados, retenções não aproveitadas ou declarações transmitidas com informações divergentes dos documentos fiscais.
A recuperação não deve começar pela promessa de um valor estimado nem pela aplicação de uma tese genérica a todos os produtos. O trabalho exige revisão documental, reconstrução da apuração, validação da legislação aplicável e conciliação entre notas, declarações e recolhimentos.
A recuperação de créditos tributários para comércio permite identificar valores pagos indevidamente ou acima do devido e avaliar sua restituição, ressarcimento ou compensação. Quando realizada com método, também corrige falhas que poderiam continuar reduzindo a margem da empresa nos períodos seguintes. Esse processo pode ser integrado à análise de benefícios fiscais aplicáveis ao comércio, desde que cada oportunidade seja validada conforme a legislação e a operação da empresa.
O que é recuperação de créditos tributários para comércio?
A recuperação de créditos tributários para comércio é o processo de revisar apurações fiscais para identificar tributos pagos indevidamente, em duplicidade ou em valor superior ao exigido. Após a validação jurídica, fiscal e documental, o crédito pode ser utilizado por restituição, ressarcimento ou compensação, conforme a natureza do tributo e o procedimento previsto pelo órgão competente.
O direito não nasce de uma estimativa. Ele depende da comprovação do pagamento, da origem do crédito, do enquadramento legal e da ausência de impedimentos para sua utilização.
No âmbito federal, os pedidos e as declarações de compensação são apresentados, em diversas hipóteses, pelo PER/DCOMP Web da Receita Federal, conforme a natureza do crédito e as regras vigentes.
Por que empresas do comércio podem acumular créditos tributários?
Empresas comerciais lidam diariamente com grandes cadastros de mercadorias, fornecedores de diferentes estados, substituição tributária, produtos monofásicos, benefícios fiscais e mudanças de alíquota.
Esse volume aumenta o risco de inconsistências em pontos como:
- NCM e descrição fiscal do produto;
- Código Especificador da Substituição Tributária, o CEST;
- CST e CSOSN;
- CFOP utilizado na entrada ou na saída;
- Regime de tributação da mercadoria;
- Base de cálculo;
- Alíquota interna ou interestadual;
- Segregação da receita no Simples Nacional;
- Tratamento de devoluções, bonificações e cancelamentos;
- Aproveitamento de créditos de entrada;
- Retenções e pagamentos antecipados.
Uma única falha parametrizada no sistema pode ser repetida em centenas de operações. Por isso, a revisão não deve se limitar ao total recolhido. É necessário chegar ao documento fiscal, ao item comercializado e à regra aplicada em cada período.
A escolha do enquadramento também interfere nas oportunidades disponíveis. Uma análise sobre o melhor regime tributário para comércios ajuda a compreender por que Simples Nacional, Lucro Presumido e Lucro Real possuem formas diferentes de apuração e aproveitamento de créditos.
Pagamento indevido não é a única origem possível
O crédito tributário pode surgir quando a empresa paga uma guia duas vezes, recolhe por código incorreto ou informa uma base superior à correta. Também pode decorrer de créditos não apropriados, decisões judiciais, retificação de obrigações ou tratamento fiscal incorreto de determinadas mercadorias.
As principais origens incluem:
- Pagamento em duplicidade;
- Recolhimento sobre receita não tributada;
- Aplicação de alíquota superior à devida;
- Falta de segregação de produtos monofásicos;
- Crédito de entrada não aproveitado;
- Retenção não compensada;
- Cancelamento ou devolução não refletidos na apuração;
- Decisão judicial ou administrativa favorável;
- Erro na classificação fiscal de mercadorias.
Quais créditos tributários podem ser encontrados no comércio?
Não existe uma lista que se aplique automaticamente a todas as empresas. As oportunidades dependem do regime tributário, do estado, do tipo de mercadoria e da forma como as operações foram escrituradas.
1.PIS e Cofins pagos sobre produtos com tratamento diferenciado
Alguns produtos estão submetidos a regimes específicos, como tributação monofásica, alíquota zero, suspensão ou substituição. Se a receita não for segregada corretamente, a empresa pode recolher PIS e Cofins em uma etapa na qual essas contribuições não deveriam incidir novamente.
Esse tipo de revisão aparece com frequência em segmentos que comercializam, entre outros itens:
- Medicamentos;
- Perfumaria e higiene pessoal;
- Autopeças;
- Combustíveis;
- Bebidas;
- Produtos farmacêuticos;
- Pneus e câmaras de ar.
A existência de produtos nesses grupos não garante o crédito. É preciso confirmar a NCM, a descrição comercial, a legislação vigente no período e a posição da empresa na cadeia de circulação.
2.ICMS-ST excluído da base de PIS e Cofins
O Superior Tribunal de Justiça, no Tema Repetitivo 1.125, reconheceu que o ICMS-ST não compõe a base de cálculo do PIS e da Cofins devidos pelo contribuinte substituído no regime de substituição tributária progressiva.
Para o comércio varejista que recebeu mercadorias com ICMS-ST retido anteriormente, essa análise pode ser relevante. Entretanto, o cálculo exige cuidado com o período abrangido, a modulação dos efeitos, a documentação disponível e a forma como as contribuições foram originalmente apuradas.
3.Exclusão do ICMS da base de PIS e Cofins
A decisão do Supremo Tribunal Federal no Tema 69 afastou o ICMS da base de cálculo do PIS e da Cofins, observados os critérios definidos no julgamento e em sua modulação.
A Procuradoria-Geral da Fazenda Nacional reúne orientações sobre o ICMS na base de PIS e Cofins, incluindo os efeitos da decisão e seus limites de aplicação.
Uma revisão precisa distinguir:
- Exclusão do ICMS das bases de débito;
- Cálculo dos créditos das entradas;
- Período anterior e posterior à modulação;
- Existência de ação judicial própria;
- Critérios definidos pelo STF;
- Retificações fiscais necessárias.
4.Créditos de PIS e Cofins no regime não cumulativo
Comércios enquadrados no Lucro Real podem apurar PIS e Cofins pelo regime não cumulativo. Nessa sistemática, determinadas aquisições, despesas e encargos podem gerar créditos conforme a legislação.
A análise deve avaliar, por exemplo:
- Mercadorias adquiridas para revenda;
- Energia elétrica consumida nos estabelecimentos;
- Aluguéis de prédios e equipamentos, quando atendidos os requisitos;
- Armazenagem e frete em situações admitidas;
- Devoluções de vendas;
- Ativos sujeitos a creditamento;
- Créditos não apropriados em períodos anteriores.
Não basta localizar uma despesa e aplicar as alíquotas das contribuições. É necessário verificar se a operação gera crédito, se há documento fiscal idôneo e se a aquisição está vinculada à atividade empresarial.
5.ICMS pago indevidamente ou não aproveitado
As oportunidades envolvendo ICMS variam conforme a legislação de cada estado. Podem surgir em situações como:
- Pagamento em duplicidade;
- Crédito de entrada não apropriado;
- Devolução de mercadorias;
- Cancelamento posterior ao recolhimento;
- Diferença de alíquota apurada incorretamente;
- ICMS-ST recolhido e posterior desfazimento da operação;
- Benefício fiscal não aplicado;
- Classificação equivocada da mercadoria;
- Ressarcimento de substituição tributária.
Como o ICMS é estadual, o procedimento pode envolver sistema próprio da Secretaria da Fazenda, arquivos específicos, escrituração fiscal, pedido eletrônico ou processo administrativo.
6.Saldo negativo de IRPJ e CSLL
Empresas no Lucro Real ou em determinadas situações do Lucro Presumido podem apresentar saldo negativo de IRPJ ou CSLL quando antecipações e retenções superam o valor apurado no encerramento.
Esses créditos precisam estar demonstrados na escrituração contábil e nas declarações fiscais. Divergências entre ECF, pagamentos, retenções e contabilidade podem impedir ou atrasar o reconhecimento.
7.Retenções não aproveitadas
Uma empresa pode sofrer retenções na fonte e deixar de utilizá-las por falha de conciliação, informação incompleta ou divergência entre documentos.
A revisão deve cruzar:
- Notas fiscais;
- Informes de rendimentos;
- Escrituração contábil;
- EFD-Reinf;
- DCTFWeb;
- ECF;
- Comprovantes de retenção;
- Valores efetivamente pagos.
Como funciona a recuperação de créditos tributários na prática?
Um processo confiável deve permitir que cada valor recuperado seja rastreado desde a legislação aplicável até a nota fiscal, a declaração e o comprovante de recolhimento. A execução pode ser dividida em sete etapas.
1. Definição do escopo da revisão
O primeiro passo é definir quais tributos, estabelecimentos e períodos serão analisados. Uma revisão sem escopo tende a produzir planilhas extensas, mas pouco úteis.
O trabalho pode abranger, por exemplo:
- PIS e Cofins sobre receitas;
- Créditos do regime não cumulativo;
- ICMS e ICMS-ST;
- IRPJ e CSLL;
- Retenções;
- Pagamentos federais em duplicidade;
- Tributos municipais, quando aplicável.
2. Coleta de documentos e arquivos fiscais
A recuperação depende da qualidade dos dados. Entre os arquivos normalmente utilizados estão:
- XML de notas fiscais de entrada e saída;
- EFD ICMS/IPI;
- EFD-Contribuições;
- ECF;
- DCTF e DCTFWeb;
- PGDAS-D e DEFIS;
- Guias e comprovantes de pagamento;
- Livros fiscais;
- Razão contábil;
- Balancetes;
- Relatórios do ERP;
- Cadastros de produtos;
- Processos administrativos ou judiciais.
Dados incompletos reduzem a confiabilidade do cálculo e podem impedir a formalização do pedido.
3. Revisão cadastral das mercadorias
No comércio, parte relevante dos erros nasce no cadastro do produto. A revisão precisa confrontar descrição, NCM, CEST, origem, CST, CSOSN, alíquotas e regras especiais.
A qualidade da emissão de nota fiscal eletrônica no comércio também influencia diretamente a recuperação, pois erros em NCM, CFOP, CST ou base de cálculo podem se repetir em todas as vendas.
Também deve ser verificado se o sistema foi atualizado quando houve mudança legislativa. Um cadastro correto hoje não demonstra que a tributação estava correta há três ou quatro anos atrás.
4. Reconstrução das apurações
A equipe refaz os cálculos utilizando os documentos e as regras vigentes em cada competência. O valor correto é comparado ao que foi declarado e recolhido.
Essa reconstrução permite separar:
- Crédito potencial;
- Crédito documentalmente comprovado;
- Valor sujeito a retificação;
- Valor dependente de processo administrativo ou judicial;
- Valor com risco de glosa;
- Valor já atingido pelo prazo prescricional.
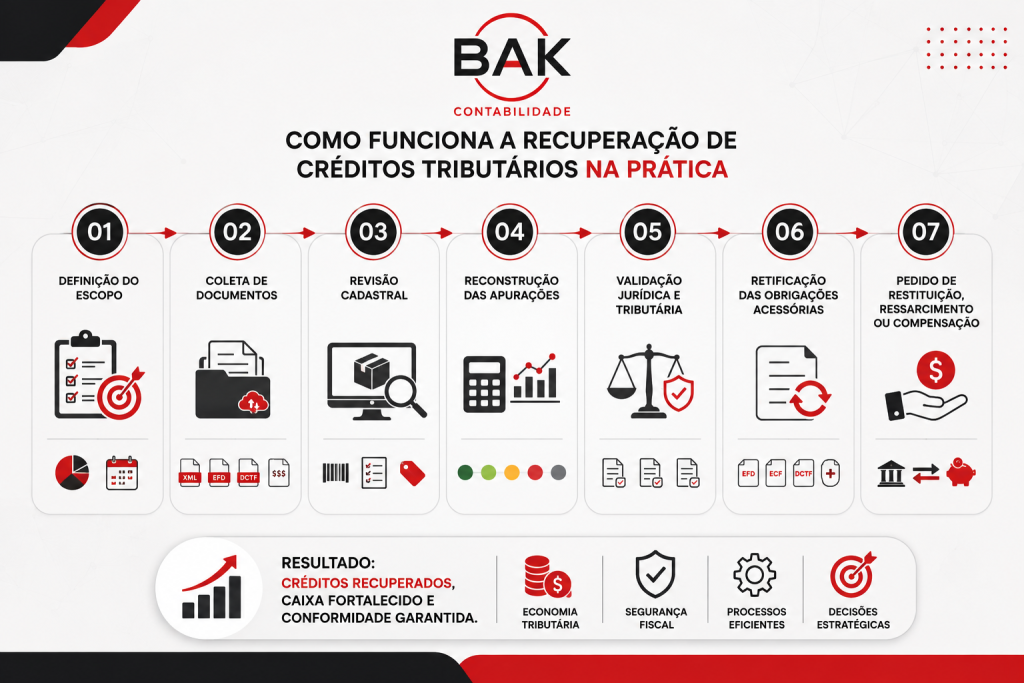
5. Validação jurídica e tributária
Antes da utilização, é necessário confirmar o fundamento legal, a existência de decisões vinculantes, eventuais modulações e o procedimento autorizado.
Uma tese reconhecida pelos tribunais pode exigir ação judicial, trânsito em julgado ou habilitação prévia. Outras situações podem ser resolvidas administrativamente por retificação e PER/DCOMP.
A validação deve responder, de forma objetiva:
- Qual norma fundamenta o crédito?
- Qual período pode ser revisado?
- Quem é o titular do direito?
- Quais documentos comprovam o valor?
- Quais obrigações precisam ser retificadas?
- O crédito pode ser compensado ou deve ser restituído?
6. Retificação das obrigações acessórias
Quando a origem do crédito está em uma apuração incorreta, pode ser necessário corrigir declarações e escriturações anteriores.
A sequência precisa ser planejada. Retificar apenas uma obrigação pode criar divergência com outras bases transmitidas ao Fisco.
Dependendo da situação, a revisão pode atingir:
- EFD-Contribuições;
- EFD ICMS/IPI;
- ECF;
- DCTF;
- DCTFWeb;
- PGDAS-D;
- EFD-Reinf;
- Escrituração contábil.
7. Pedido de restituição, ressarcimento ou compensação
Depois da validação, a empresa deve utilizar o procedimento correspondente à natureza do crédito:
- Restituição: devolução de valor pago indevidamente ou acima do devido;
- Ressarcimento: recuperação de determinados créditos previstos em lei;
- Compensação: utilização do crédito para quitar débitos tributários permitidos;
- Reembolso: devolução de valores em hipóteses específicas previstas na legislação.
A transmissão da declaração não significa homologação automática. A Receita Federal pode analisar documentos, cruzar informações e não homologar total ou parcialmente a compensação.
O contribuinte pode utilizar o serviço oficial para consultar pedidos de restituição e declarações de compensação.
Quais oportunidades dependem do regime tributário?
O enquadramento fiscal define quais tributos são apurados, como os créditos são calculados e quais limitações devem ser observadas.
| Regime tributário | Oportunidades mais frequentes | Limitações e cuidados |
| Simples Nacional | Segregação incorreta de receitas, produtos monofásicos, ICMS-ST, pagamentos duplicados e restituição de DAS | Não permite aproveitar os mesmos créditos do regime não cumulativo de PIS e Cofins |
| Lucro Presumido | PIS e Cofins recolhidos indevidamente, ICMS e ICMS-ST, retenções, pagamentos duplicados e saldo negativo em situações aplicáveis | PIS e Cofins são, em regra, cumulativos; créditos de despesas não funcionam como no Lucro Real |
| Lucro Real | Créditos de PIS e Cofins, ICMS, ICMS-ST, saldo negativo de IRPJ e CSLL, retenções e pagamentos indevidos | Exige escrituração detalhada e critérios rigorosos para apropriação dos créditos |
| Comércio com filiais em vários estados | Ressarcimentos de ICMS-ST, diferenças estaduais, benefícios fiscais e revisão de operações interestaduais | A legislação e o procedimento variam entre as unidades federativas |
A tabela serve como referência inicial. Duas empresas do mesmo segmento podem ter oportunidades distintas devido ao regime, ao estado, aos fornecedores, ao mix de produtos e à qualidade da escrituração.
Aspectos técnicos e fiscais que precisam ser observados
1.Prazo para recuperar valores
Em muitas hipóteses tributárias, o prazo para solicitar restituição ou utilizar créditos é de cinco anos. Entretanto, o marco inicial da contagem pode variar conforme a origem do crédito, o tributo e o procedimento adotado.
Por isso, a empresa não deve esperar o fechamento de uma fiscalização ou uma mudança de sistema para começar a revisão. A demora pode fazer com que competências antigas deixem de ser recuperáveis.
2.Crédito identificado não é dinheiro livre imediatamente
O valor apurado em uma revisão não deve ser registrado como entrada disponível antes da análise de sua exigibilidade e da definição do procedimento.
É recomendável separar:
- Crédito identificado;
- Crédito validado;
- Crédito transmitido;
- Crédito homologado;
- Crédito compensado;
- Crédito efetivamente recebido.
Essa classificação evita que projeções financeiras considerem recursos que ainda podem ser questionados.
3.Compensação sem fundamento pode gerar passivo
Utilizar créditos antes de concluir a análise pode resultar em não homologação, cobrança do débito, juros e multa. Em situações mais graves, declarações indevidas podem ampliar a exposição dos administradores e dos responsáveis técnicos.
A recuperação deve ser acompanhada por memória de cálculo, fundamento legal, documentos de origem e trilha de auditoria.
4.Obrigações acessórias precisam refletir a revisão
Os valores de uma recuperação podem atingir diversas declarações. Dependendo do caso, será necessário revisar:
- EFD-Contribuições;
- EFD ICMS/IPI;
- ECF;
- DCTF;
- DCTFWeb;
- PGDAS-D;
- EFD-Reinf;
- Livros fiscais;
- Escrituração contábil.
A coerência entre essas bases é tão relevante quanto o cálculo principal. Um crédito correto pode ser questionado quando as declarações apresentam informações incompatíveis.
5.A Reforma Tributária muda a lógica dos créditos
A Lei Complementar nº 214/2025 instituiu o IBS, a CBS e o Imposto Seletivo e estabeleceu regras próprias para apropriação, utilização e ressarcimento de créditos no novo modelo de tributação do consumo.
O texto completo da Lei Complementar nº 214/2025 apresenta a regulamentação inicial da CBS, do IBS e do Imposto Seletivo.
Em 2026, empresas comerciais precisam administrar dois trabalhos paralelos:
- Revisar créditos dos tributos pertencentes ao sistema anterior;
- Preparar cadastros, documentos e processos para o IBS e a CBS.
A transição não elimina automaticamente créditos antigos. Também não autoriza transportar saldos sem observar as regras legais de aproveitamento e compensação.
O conteúdo da BAK sobre a Reforma Tributária para o comércio aprofunda os impactos da CBS e do IBS sobre preços, fornecedores, margem e organização fiscal.
Principais erros na recuperação de créditos tributários
1. Aplicar a mesma tese a todos os produtos
O erro: considerar que toda mercadoria de determinado setor possui o mesmo tratamento fiscal.
Impacto: inclusão de itens sem direito ao crédito e aumento do risco de glosa.
Como evitar: validar NCM, descrição, período, operação e legislação de cada item.
2. Recuperar apenas com base em uma planilha
O erro: utilizar estimativas sem vincular os valores aos documentos fiscais e às obrigações transmitidas.
Impacto: dificuldade de comprovação durante uma fiscalização ou análise administrativa.
Como evitar: manter memória de cálculo e trilha que permita chegar do crédito à nota, ao pagamento e à declaração.
3. Ignorar as retificações necessárias
O erro: transmitir um pedido de compensação sem corrigir a escrituração que originou o recolhimento.
Impacto: divergência nos sistemas da Receita Federal ou da Secretaria da Fazenda.
Como evitar: mapear previamente todas as obrigações afetadas e definir uma ordem de retificação.
4. Compensar antes de validar o fundamento
O erro: utilizar imediatamente um crédito potencial para reduzir os impostos do mês.
Impacto: não homologação, cobrança do débito compensado, juros e penalidades.
Como evitar: concluir a revisão técnica, jurídica e documental antes da utilização.
5. Desconsiderar o prazo prescricional
O erro: iniciar a análise sem priorizar as competências mais antigas.
Impacto: perda do direito de recuperar valores próximos do prazo final.
Como evitar: organizar o trabalho por tributo, período, materialidade e prazo de recuperação.
6. Não corrigir a origem do pagamento excessivo
O erro: recuperar valores do passado, mas manter o cadastro ou a parametrização incorreta.
Impacto: a empresa continua pagando tributos indevidos nos períodos seguintes.
Como evitar: transformar os achados da revisão em ajustes no ERP, no cadastro de produtos, na emissão fiscal e na rotina de conferência.
Benefícios de uma recuperação tributária bem estruturada
Redução do custo tributário
A empresa recupera valores que não deveriam ter sido pagos e interrompe recolhimentos indevidos recorrentes.
Melhoria do capital de giro
Créditos compensáveis podem reduzir desembolsos tributários futuros, preservando recursos para estoque, fornecedores, folha e expansão.
Maior precisão dos cadastros
A revisão identifica erros em NCM, CST, CSOSN, CFOP, alíquotas e regras de tributação das mercadorias.
Mais segurança fiscal
Documentação, memória de cálculo e retificações coerentes reduzem o risco de questionamentos, glosas e autuações.
Eficiência operacional
A correção das parametrizações diminui o retrabalho e evita que a equipe precise ajustar manualmente as mesmas operações todos os meses.
Decisões mais qualificadas
Com a carga tributária real identificada, a empresa consegue avaliar preços, margens, fornecedores, estados de origem e rentabilidade por produto.
Preparação para o novo sistema tributário
A revisão melhora a qualidade dos cadastros e dos documentos que serão utilizados na transição para CBS e IBS, reduzindo o risco de perda de créditos no novo modelo.
Perguntas frequentes sobre recuperação de créditos tributários para comércio
1.Toda empresa comercial possui créditos tributários?
Não. O direito depende da existência de pagamento indevido, crédito não aproveitado ou outra hipótese prevista em lei. A revisão pode concluir que a apuração estava correta ou que o valor identificado não possui documentação suficiente.
2.Empresa do Simples Nacional pode recuperar tributos?
Sim. Pode haver restituição de DAS pago indevidamente, correção de receitas segregadas de forma incorreta e revisão de produtos sujeitos a regimes específicos. Entretanto, o Simples não permite aproveitar créditos de PIS e Cofins da mesma forma que o Lucro Real.
3.Quanto tempo demora uma recuperação tributária?
O prazo varia conforme o volume de documentos, a complexidade do crédito, as retificações e o procedimento. Uma revisão administrativa pode ser concluída em semanas ou meses, enquanto pedidos analisados pelo Fisco e ações judiciais podem levar mais tempo.
4.O crédito pode ser usado para pagar qualquer imposto?
Não. As possibilidades de compensação dependem da natureza do crédito, do débito e das restrições legais. O PER/DCOMP possui regras específicas sobre quais créditos e débitos podem ser informados.
5.É possível recuperar o ICMS-ST?
Existem hipóteses de restituição ou ressarcimento, como desfazimento da operação, saída para outro estado ou realização por valor inferior em situações reconhecidas. O procedimento e os documentos variam conforme a legislação estadual.
6.A empresa precisa ter contabilidade regular?
A escrituração organizada é determinante para demonstrar a origem do crédito. Sem documentos, conciliações e obrigações coerentes, a recuperação pode ser inviável ou apresentar risco elevado de questionamento.
Como transformar créditos tributários em melhoria permanente
A recuperação de créditos tributários para comércio não deve ser tratada como uma busca isolada por dinheiro no passado. O processo mais útil combina recuperação, correção cadastral e prevenção.
Primeiro, a empresa identifica onde pagou além do necessário. Em seguida, valida o direito, corrige as declarações e utiliza o procedimento adequado. Por fim, ajusta o sistema para impedir que o problema se repita.
Esse cuidado é especialmente relevante em 2026, quando o comércio precisa administrar regras de PIS, Cofins, ICMS e ICMS-ST enquanto adapta sua operação à implantação do IBS e da CBS.
A qualidade dos cadastros e dos documentos fiscais determinará tanto a recuperação de valores antigos quanto o aproveitamento correto de créditos no novo sistema. Por isso, a revisão deve produzir não apenas um valor recuperável, mas também um plano de correção para compras, estoque, faturamento, contabilidade e gestão tributária.
Avalie oportunidades tributárias com a BAK
A BAK oferece assessoria contábil e fiscal, planejamento tributário, revisão de processos e apoio à gestão financeira das empresas. Para o comércio, esse acompanhamento permite cruzar documentos fiscais, cadastros de produtos, apurações e pagamentos para identificar inconsistências e oportunidades compatíveis com a legislação.
A análise também ajuda a corrigir a origem do recolhimento incorreto, organizar as obrigações acessórias e avaliar como eventuais créditos podem ser utilizados sem comprometer a segurança fiscal.
Quando a empresa suspeita que pagou tributos acima do devido, a BAK pode revisar os períodos, dimensionar o crédito com base documental e indicar o procedimento adequado para restituição, ressarcimento ou compensação.
Para avaliar os tributos recolhidos pelo seu comércio e identificar oportunidades com suporte técnico, solicite uma análise com a equipe da BAK. A revisão pode ajudar a reduzir desperdícios tributários, proteger o caixa e preparar a operação para as mudanças do sistema de consumo.