Uma clínica pode apresentar uma agenda cheia e, ainda assim, enfrentar dificuldades para pagar fornecedores, organizar as retiradas dos sócios ou financiar novos equipamentos. Isso acontece porque faturamento, lucro e dinheiro disponível representam informações diferentes — e confundi-las compromete a gestão.
O desafio aumenta quando a operação reúne vendas parceladas, pacotes de procedimentos, antecipação de recebíveis, comissões profissionais, consumo de insumos e despesas recorrentes. Sem controles integrados, a administração perde clareza sobre quanto recebeu, quanto ainda receberá e quais compromissos vencerão nos próximos dias.
Nesse ponto, planilhas isoladas e conferências esporádicas deixam de oferecer segurança. O gestor passa a trabalhar com números atrasados, enquanto decisões sobre preços, contratações e investimentos precisam ser tomadas diariamente.
Este artigo explica quando contratar um BPO financeiro para clínicas estéticas, como o serviço funciona, quais atividades podem ser terceirizadas e quais controles devem fazer parte de uma gestão financeira bem estruturada.
O que é BPO financeiro para clínicas estéticas?
O BPO financeiro para clínicas estéticas é a terceirização organizada de atividades como contas a pagar e receber, conciliação bancária, controle de recebíveis, emissão de cobranças e elaboração do fluxo de caixa. A empresa contratada executa rotinas previamente definidas, registra as movimentações e transforma os dados financeiros em relatórios gerenciais.
A sigla BPO vem de Business Process Outsourcing, expressão utilizada para descrever a terceirização de processos empresariais. Nesse modelo, as decisões continuam sob responsabilidade dos sócios ou administradores da clínica.
Na prática, o serviço assume parte da execução operacional do financeiro. Isso permite que a equipe interna concentre seus esforços na experiência dos pacientes, nos procedimentos e no desenvolvimento comercial da clínica.
Quando contratar um BPO financeiro para a clínica estética?
A contratação não depende apenas do tamanho ou do faturamento da empresa. Uma clínica pequena, mas com grande volume de vendas parceladas, pacotes e diferentes meios de pagamento, pode apresentar uma complexidade financeira maior do que uma operação de porte superior com processos mais simples.
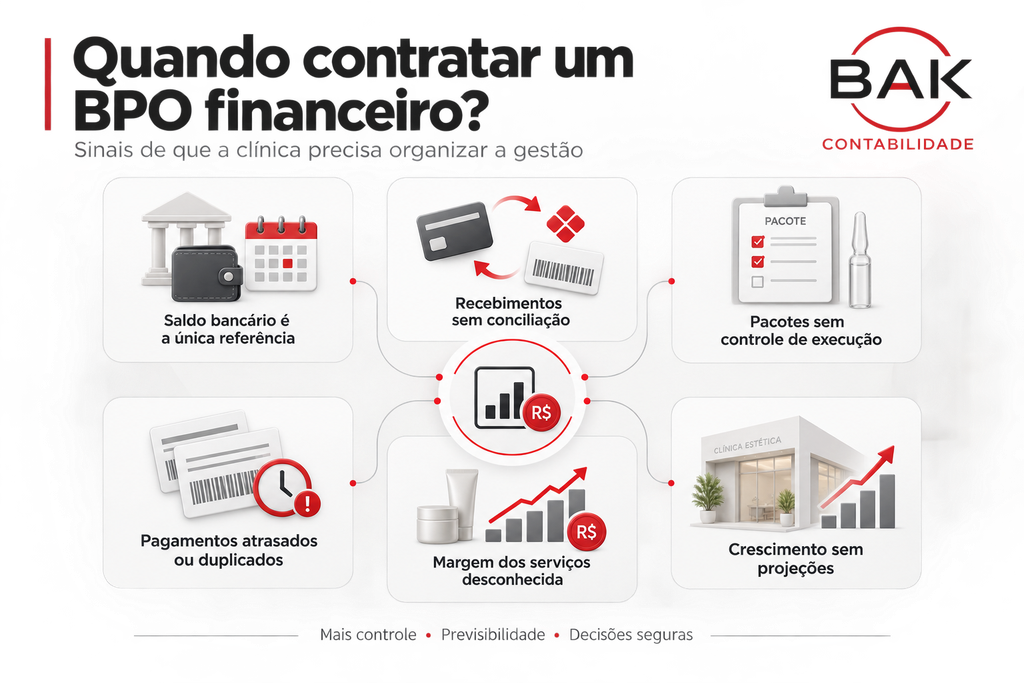
Alguns sinais indicam que a estrutura atual já não atende às necessidades da gestão.
O saldo bancário virou a principal referência
Consultar a conta corrente não mostra a situação financeira completa. O saldo disponível pode incluir valores reservados para impostos, salários, fornecedores, parcelas de equipamentos e procedimentos vendidos que ainda serão realizados.
Sem uma projeção dos compromissos futuros, um saldo aparentemente positivo pode levar a retiradas ou compras incompatíveis com a capacidade de pagamento da clínica. Por isso, o controle precisa estar conectado a um fluxo de caixa específico para clínicas de estética.
Os recebimentos parcelados não são conferidos
Clínicas estéticas costumam trabalhar com cartão de crédito, Pix, links de pagamento, boletos e empresas de financiamento. Cada modalidade possui prazos, taxas e regras próprias.
Quando não há conferência entre vendas e créditos bancários, podem passar despercebidos:
- taxas superiores às contratadas;
- parcelas não creditadas;
- cancelamentos, estornos e chargebacks;
- antecipações de recebíveis com custo elevado;
- divergências entre o sistema da clínica e a operadora;
- vendas registradas em uma unidade e recebidas em outra conta.
O Banco Central reúne informações oficiais sobre o funcionamento e a segurança do Pix, um dos meios de recebimento que também precisam ser conciliados com os registros internos da clínica.
A clínica vende pacotes, mas não acompanha sua execução
A venda de um pacote gera uma entrada financeira ou um direito a receber, mas a clínica ainda terá obrigações futuras com aquele paciente. Haverá consumo de materiais, uso da estrutura, remuneração de profissionais e ocupação da agenda.
Por isso, o valor recebido não deve ser interpretado automaticamente como lucro ou recurso livre. A gestão precisa acompanhar o saldo financeiro do contrato, a quantidade de sessões realizadas e os procedimentos ainda pendentes.
Contas são pagas com atraso ou em duplicidade
Multas e juros são os efeitos mais visíveis de uma operação desorganizada. Também existem riscos menos evidentes, como pagar uma cobrança duas vezes, perder descontos negociados ou interromper o fornecimento de um insumo necessário aos procedimentos.
O gestor não conhece a margem dos serviços
Faturar mais não significa ganhar mais. Um procedimento pode apresentar boa procura e, mesmo assim, gerar margem insuficiente depois de considerados insumos, comissões, tributos, taxas dos meios de pagamento e custos da estrutura.
Se essas informações não são apuradas, a clínica pode direcionar campanhas e esforços comerciais justamente para os serviços menos rentáveis. O acompanhamento dos principais indicadores financeiros ajuda a diferenciar aumento de vendas de geração efetiva de resultado.
O volume de trabalho financeiro consome a equipe
Recepcionistas e coordenadores podem apoiar determinados controles, mas acumular atendimento ao paciente com pagamentos, cobranças e conciliações aumenta a possibilidade de falhas. Além disso, tarefas financeiras exigem concentração, documentação e regras claras de acesso.
A clínica pretende crescer
Abertura de uma unidade, contratação de profissionais, compra de equipamentos e lançamento de novos procedimentos exigem projeções. O BPO ajuda a estruturar os números que servirão de base para essas decisões, embora não substitua as avaliações contábil, tributária, jurídica e sanitária do projeto.
Quando o negócio ainda está em fase de estruturação, também é necessário avaliar os documentos, registros, licenças e controles necessários para abrir uma clínica de estética de forma regular.
BPO financeiro é diferente de contabilidade?
Sim. Os serviços se relacionam, mas cumprem funções distintas.
A contabilidade registra e interpreta os fatos patrimoniais, elabora demonstrações contábeis, apoia a apuração de tributos e atende às obrigações fiscais, contábeis e trabalhistas previstas no contrato. O BPO cuida principalmente das rotinas financeiras e gerenciais da empresa.
Um pagamento lançado pelo BPO, por exemplo, precisa chegar à contabilidade com o documento correspondente e uma classificação adequada. Essa integração reduz retrabalho, melhora a qualidade dos registros e facilita a comparação entre resultado contábil e movimentação de caixa.
Também é necessário distinguir BPO de planejamento financeiro. O primeiro mantém processos e controles em funcionamento; o segundo utiliza informações, metas e projeções para avaliar cenários e orientar decisões.
Como o BPO financeiro funciona na prática?
A implantação deve começar pelo diagnóstico da operação. Apenas transferir uma rotina desorganizada para um prestador externo não resolve o problema. Primeiro, é necessário identificar as falhas, definir responsabilidades e padronizar o fluxo das informações.
Um processo consistente costuma seguir estas etapas:
- Mapeamento financeiro: identificação de contas bancárias, adquirentes, sistemas, centros de custo, fornecedores, contratos, despesas recorrentes e responsáveis pelas aprovações.
- Definição do fluxo de documentos: estabelecimento de como notas fiscais, boletos, contratos e comprovantes serão enviados, conferidos e armazenados.
- Criação do plano de contas: organização de receitas e despesas em categorias úteis para a gestão, como procedimentos faciais, corporais, injetáveis, cosméticos, comissões, insumos e marketing.
- Configuração das aprovações: separação entre quem registra, quem confere e quem autoriza os pagamentos.
- Organização das contas a pagar: lançamento dos compromissos por vencimento, fornecedor, unidade e categoria.
- Controle das contas a receber: acompanhamento de parcelas, inadimplência, estornos, cancelamentos e recebíveis de cartões.
- Conciliação bancária: comparação entre extratos, sistema financeiro, meios de pagamento e documentos da operação.
- Construção do fluxo de caixa: visualização das entradas e saídas realizadas, além das projeções para as semanas e os meses seguintes.
- Emissão de relatórios: entrega de indicadores que permitam identificar desvios, necessidades de capital de giro e oportunidades de melhoria.
- Reuniões de acompanhamento: análise dos números com os responsáveis pela clínica e definição das ações necessárias.
O BPO não deve movimentar recursos sem regras prévias. A clínica precisa manter controle sobre acessos, limites, perfis bancários e autorizações.
Quais atividades podem ser terceirizadas?
O escopo varia conforme a necessidade, o volume de transações e o nível de maturidade da operação.
| Atividade | O que o BPO executa | Informação gerada para a clínica |
| Contas a pagar | Registra títulos, vencimentos e documentos | Agenda de pagamentos e compromissos futuros |
| Contas a receber | Acompanha cobranças e parcelas | Previsão de entradas e valores em atraso |
| Conciliação bancária | Compara registros internos com os extratos | Identificação de diferenças e lançamentos pendentes |
| Conciliação de cartões | Confere vendas, taxas, estornos e repasses | Valor líquido recebido por adquirente |
| Fluxo de caixa | Consolida entradas e saídas previstas | Projeção de disponibilidade financeira |
| Controle documental | Vincula comprovantes, notas e contratos | Histórico rastreável das operações |
| Relatórios gerenciais | Organiza indicadores por período e categoria | Base para decisões sobre custos e crescimento |
| Cobrança | Aplica uma régua previamente aprovada | Redução de atrasos e acompanhamento da inadimplência |
Atividades como negociar empréstimos, definir preços, autorizar pagamentos ou aprovar investimentos somente devem integrar o trabalho quando estiverem expressamente previstas. Mesmo assim, as decisões estratégicas continuam sob responsabilidade da administração da clínica.
Quais controles são específicos das clínicas estéticas?
Uma terceirização financeira voltada ao setor precisa compreender as características da operação. Um modelo genérico pode organizar pagamentos, mas deixar sem resposta questões determinantes para a rentabilidade.
1.Pacotes vendidos e sessões pendentes
O controle deve relacionar o valor contratado, a forma de pagamento, as sessões realizadas e o saldo a executar. Essa visão ajuda a evitar a impressão de disponibilidade financeira quando parte do recurso ainda está vinculada a atendimentos futuros.
2.Comissões e repasses profissionais
A regra de cálculo precisa ser documentada. É necessário definir se a comissão incide sobre o valor vendido, recebido ou efetivamente realizado, bem como o tratamento de descontos, estornos, taxas de cartão e faltas do paciente.
Sem uma regra uniforme, surgem divergências com profissionais e distorções no custo dos procedimentos.
3.Insumos e custos diretos
Produtos injetáveis, descartáveis, cosméticos e materiais utilizados no atendimento afetam a margem. O financeiro deve receber dados confiáveis sobre consumo e compras para não analisar cada procedimento apenas pelo preço cobrado.
4.Unidades e centros de resultado
Quando existem filiais, salas alugadas ou equipes distintas, as movimentações devem ser identificadas por unidade ou centro de custo. A consolidação geral pode esconder uma operação deficitária sustentada pelo resultado de outra.
5.Recebíveis e antecipações
Antecipar cartões melhora o caixa imediato, mas tem custo. O uso recorrente dessa alternativa pode indicar desalinhamento entre prazos de recebimento e pagamento ou insuficiência de capital de giro.
O relatório financeiro deve mostrar o custo efetivo dessas antecipações, e não apenas o valor depositado.
Aspectos fiscais, contábeis e operacionais que exigem integração
O BPO não substitui a contabilidade nem a assessoria fiscal. Ele deve fornecer registros e documentos organizados para que os profissionais responsáveis cumpram suas atribuições corretamente.
Regime tributário e natureza dos serviços
Uma clínica pode prestar diferentes tipos de serviço e comercializar produtos. A classificação das receitas influencia a emissão de documentos fiscais, a tributação e a contabilização.
No Simples Nacional, determinadas atividades podem ter sua tributação influenciada pelo Fator R, calculado a partir da relação entre folha de salários e receita bruta. As regras gerais do regime estão previstas na Lei Complementar nº 123/2006.
O controle financeiro precisa dialogar com a folha e com a contabilidade, mas a análise do enquadramento deve ser feita por um profissional contábil. A clínica também pode estar no Lucro Presumido ou no Lucro Real. Por isso, o BPO não deve estimar impostos a partir de uma porcentagem genérica do faturamento.
Separação entre finanças pessoais e empresariais
Despesas dos sócios não devem ser pagas livremente pela conta da pessoa jurídica. Pró-labore, distribuição de lucros, reembolsos e adiantamentos possuem naturezas diferentes e precisam de documentação apropriada.
Misturar movimentações dificulta a conciliação, prejudica a análise do resultado e aumenta a exposição fiscal da empresa. Uma rotina de controle financeiro empresarial deve estabelecer regras claras para retiradas e despesas dos sócios.
Notas fiscais e documentos de suporte
Todo pagamento deve possuir origem identificada. Contratos, notas fiscais, boletos, recibos e comprovantes precisam ser relacionados ao lançamento financeiro.
Essa organização melhora a rastreabilidade, apoia a escrituração contábil e facilita auditorias internas ou fiscalizações. O Sistema Público de Escrituração Digital integra escriturações e documentos eletrônicos utilizados pelas administrações tributárias, ampliando o cruzamento de informações empresariais.
Reforma Tributária e adaptação dos sistemas
A transição para IBS e CBS amplia a necessidade de integração entre documentos fiscais, cadastros, contratos e sistemas financeiros. A clínica deve acompanhar com a contabilidade o tratamento aplicável a cada receita, os efeitos sobre custos, a eventual apropriação de créditos e os impactos na formação dos preços.
O papel do BPO é assegurar que as informações operacionais cheguem organizadas para essa análise, sem assumir interpretações tributárias fora de seu escopo.
Proteção de dados e controle de acessos
Informações financeiras exigem proteção, e clínicas também tratam dados pessoais e dados sensíveis de saúde. A operação deve observar os princípios da Lei Geral de Proteção de Dados Pessoais, limitar acessos e evitar que relatórios financeiros exponham informações clínicas desnecessárias.
Boas práticas incluem autenticação em dois fatores, usuários individualizados, registro de alterações, perfis bancários sem poder de aprovação e canais protegidos para troca de documentos.
Quais indicadores o BPO financeiro deve acompanhar?
Relatórios extensos não são necessariamente úteis. O painel precisa responder às perguntas que orientam a administração da clínica.
Entre os indicadores mais relevantes estão:
- saldo disponível e saldo comprometido;
- fluxo de caixa projetado;
- inadimplência por faixa de atraso;
- prazo médio de recebimento;
- despesas fixas e variáveis;
- custo com taxas e antecipações;
- margem de contribuição por grupo de serviço;
- ponto de equilíbrio financeiro;
- concentração de receita por procedimento;
- necessidade de capital de giro;
- percentual de despesas administrativas;
- comparação entre valores previstos e realizados.
Um indicador isolado pode induzir a interpretações equivocadas. A redução de gastos com materiais, por exemplo, pode representar eficiência, queda de atendimento ou falta de insumos. Os dados devem ser analisados em conjunto com a realidade operacional.
Principais erros ao contratar um BPO financeiro
1. Contratar sem definir o escopo
O erro: não esclarecer quem lança, confere, cobra, aprova e envia os documentos.
Impacto: atividades podem ficar sem responsável, provocando atrasos e divergências.
Como evitar: formalize rotinas, prazos, responsáveis, entregas e níveis de acesso antes do início da operação.
2. Delegar autorizações sem controles
O erro: concentrar cadastro, aprovação e execução dos pagamentos na mesma pessoa.
Impacto: aumento do risco de pagamentos indevidos, duplicidades e fraudes.
Como evitar: mantenha segregação de funções e aprovação final sob controle da clínica.
3. Não integrar sistema financeiro, agenda e contabilidade
O erro: trabalhar com informações desconectadas sobre vendas, recebimentos, atendimentos e documentos fiscais.
Impacto: relatórios inconsistentes e dificuldade para apurar resultados.
Como evitar: estabeleça uma rotina periódica de conferência e compartilhamento entre os responsáveis.
4. Ignorar pacotes ainda não executados
O erro: tratar todo recebimento antecipado como recurso livre.
Impacto: falta de caixa quando os procedimentos forem realizados e os respectivos custos surgirem.
Como evitar: acompanhe as obrigações futuras associadas aos pacotes vendidos.
5. Avaliar o serviço apenas pelo preço
O erro: escolher uma proposta que se limita ao lançamento de contas, sem conciliação, indicadores ou análise de inconsistências.
Impacto: a clínica terceiriza tarefas, mas continua sem informações confiáveis para decidir.
Como evitar: compare escopo, tecnologia, segurança, frequência dos relatórios e conhecimento sobre o setor.
6. Esperar que o BPO decida pela gestão
O erro: acreditar que a terceirização transfere a responsabilidade pelas decisões financeiras.
Impacto: relatórios são produzidos, mas não geram ações práticas.
Como evitar: crie uma rotina de análise dos dados e registre as decisões tomadas pelos gestores.
Quais são os benefícios de um BPO financeiro bem estruturado?
O primeiro benefício é a previsibilidade. Ao conhecer entradas, vencimentos e obrigações futuras, a clínica consegue agir antes de surgir uma insuficiência de caixa.
Também há ganhos em outras frentes:
- Redução de custos: identificação de juros, multas, cobranças duplicadas, taxas elevadas e despesas sem retorno.
- Eficiência operacional: rotinas padronizadas reduzem retrabalho e liberam a equipe de atendimento.
- Segurança fiscal e contábil: documentos organizados melhoram a qualidade das informações encaminhadas à contabilidade.
- Controle da rentabilidade: análise de custos, comissões e recebíveis ajuda a compreender quais serviços sustentam o resultado.
- Tomada de decisão: projeções oferecem base para contratar, investir, renegociar ou adiar uma despesa.
- Crescimento empresarial: processos replicáveis facilitam a abertura de unidades e o aumento do volume de atendimentos.
- Redução da dependência do gestor: o histórico financeiro deixa de ficar concentrado na memória de uma única pessoa.
Esses resultados dependem da participação da clínica. O prestador precisa receber documentos, regras comerciais e informações operacionais dentro dos prazos estabelecidos.
Perguntas frequentes sobre BPO financeiro para clínicas estéticas
1.Quanto custa um BPO financeiro para clínica estética?
O custo varia conforme a quantidade de contas, unidades, bancos, meios de pagamento, volume de cobranças e relatórios contratados. A comparação deve considerar o escopo completo, e não apenas o valor mensal.
2.Uma clínica pequena pode contratar BPO financeiro?
Sim. O critério principal é a complexidade da operação. Clínicas pequenas com vendas parceladas, pacotes e vários profissionais podem se beneficiar do serviço antes mesmo de formar um departamento financeiro interno.
3.O BPO pode acessar a conta bancária da clínica?
Pode receber acesso de consulta ou um perfil operacional limitado, conforme o modelo contratado. A aprovação final dos pagamentos deve permanecer com uma pessoa autorizada pela clínica, com autenticação individual e limites definidos.
4.BPO financeiro substitui o contador?
Não. O BPO administra rotinas financeiras; a contabilidade cuida da escrituração, das demonstrações, dos tributos e das obrigações aplicáveis. A integração entre os dois serviços melhora a confiabilidade das informações.
5.Em quanto tempo aparecem os primeiros resultados?
A organização inicial pode revelar divergências já nas primeiras conciliações. Indicadores gerenciais mais confiáveis, porém, exigem histórico, saneamento dos dados e cumprimento regular das rotinas.
6.O BPO também define o preço dos procedimentos?
O serviço pode fornecer custos, margens, taxas e projeções para apoiar a precificação. A definição do preço deve considerar ainda posicionamento, demanda, capacidade de atendimento, aspectos técnicos e estratégia comercial.
O que avaliar antes de terceirizar a gestão financeira?
O BPO financeiro para clínicas estéticas deve ser considerado quando a gestão perde visibilidade sobre recebimentos, despesas, compromissos futuros e rentabilidade. Não é necessário esperar atrasos graves ou falta de caixa para estruturar o processo.
Antes da contratação, verifique se o escopo contempla conciliação bancária e de cartões, controle de pacotes, organização documental, fluxo de caixa e indicadores compatíveis com a operação. Avalie também a segurança dos acessos, a integração com a contabilidade e a experiência do prestador com empresas de serviços.
Com informações confiáveis, a clínica deixa de administrar apenas o saldo bancário e passa a tomar decisões com base em prazos, custos, margens e projeções.
Estruture o financeiro da sua clínica com a BAK Contabilidade
A BAK Contabilidade oferece terceirização financeira, assessoria contábil, assessoria fiscal, planejamento financeiro e consultoria financeira para empresas que precisam transformar movimentações dispersas em informações úteis para a gestão.
Para clínicas estéticas, essa atuação integrada pode contribuir para organizar contas a pagar e receber, conciliar bancos e cartões, acompanhar custos, estruturar o fluxo de caixa e produzir relatórios mais consistentes para decisões sobre investimentos e crescimento.
Se sua clínica vende bem, mas ainda não consegue identificar com clareza para onde o dinheiro está indo, solicite uma análise com a equipe da BAK Contabilidade e avalie como a terceirização financeira pode trazer mais organização, previsibilidade e controle para a operação.