Clínicas médicas e outros estabelecimentos de saúde podem apresentar diferenças relevantes na tributação mesmo quando possuem faturamento semelhante. Um dos motivos está na possibilidade de determinadas receitas utilizarem percentuais de presunção menores para IRPJ e CSLL no Lucro Presumido.
É nesse ponto que surge a equiparação hospitalar em São Paulo. Apesar do nome, esse tratamento tributário não exige necessariamente que a empresa seja um hospital tradicional ou disponha de leitos para internação. A análise considera principalmente a natureza dos serviços efetivamente prestados e o cumprimento dos requisitos previstos na legislação.
Por outro lado, ter uma clínica, realizar procedimentos médicos ou possuir determinado CNAE não garante automaticamente o enquadramento.
Antes de qualquer alteração na apuração dos tributos, é necessário avaliar serviços, estrutura societária, documentação sanitária e segregação das receitas. Essa análise deve fazer parte de um planejamento tributário para clínicas médicas em São Paulo baseado na operação real da empresa.
A seguir, você entenderá quais clínicas podem avaliar esse tratamento, quais são os requisitos, como funcionam os percentuais de IRPJ e CSLL e quais erros podem gerar riscos fiscais.
O que é equiparação hospitalar em São Paulo?
A equiparação hospitalar em São Paulo é a expressão utilizada para identificar o tratamento tributário que permite a determinadas empresas da área da saúde, optantes pelo Lucro Presumido, utilizar percentuais de presunção de 8% para o IRPJ e 12% para a CSLL sobre receitas elegíveis, em vez dos 32% normalmente aplicáveis aos serviços em geral.
A possibilidade está relacionada às regras previstas na Lei nº 9.249/1995 e alcança serviços hospitalares e determinadas atividades de auxílio diagnóstico e terapia quando os requisitos legais são atendidos.
O ponto central é que o benefício está relacionado à atividade efetivamente executada, e não apenas ao nome utilizado pela empresa, ao CNAE cadastrado ou ao fato de o estabelecimento se apresentar comercialmente como clínica.
Quais clínicas podem se enquadrar na equiparação hospitalar?
Não existe uma lista definitiva baseada apenas na especialidade médica. O enquadramento exige analisar os procedimentos realizados, a estrutura da empresa, a natureza jurídica e as condições sanitárias da operação.
O Tema Repetitivo 217 do Superior Tribunal de Justiça consolidou o entendimento de que o conceito de serviços hospitalares deve ser interpretado de forma objetiva, considerando as atividades desenvolvidas pelo contribuinte e sua relação direta com a promoção da saúde.
Isso significa que a empresa não precisa necessariamente possuir a estrutura completa de um hospital com internação para que determinados serviços possam ser analisados sob essa regra.
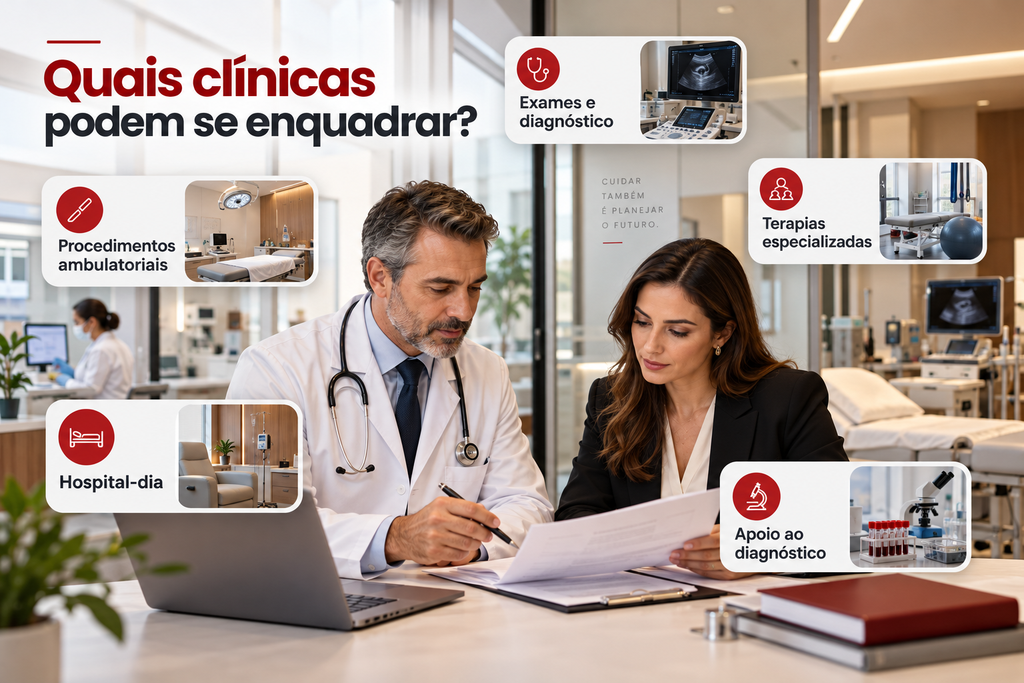
Dependendo da operação e do atendimento aos demais requisitos legais, podem existir possibilidades de enquadramento para estabelecimentos que realizam atividades como:
- procedimentos cirúrgicos;
- exames de imagem;
- análises clínicas;
- anatomia patológica e citopatologia;
- medicina nuclear;
- procedimentos diagnósticos;
- determinadas terapias especializadas;
- atividades realizadas em regime ambulatorial ou hospital-dia;
- outros serviços diretamente relacionados ao auxílio diagnóstico e terapia, quando compatíveis com os requisitos aplicáveis.
A Receita Federal também possui entendimentos específicos sobre a utilização dos percentuais reduzidos por empresas que prestam serviços hospitalares e atividades de auxílio diagnóstico e terapia.
Uma clínica que realiza apenas consultas pode se enquadrar?
A simples consulta médica merece atenção especial.
O entendimento consolidado pelo STJ exclui as consultas realizadas em consultórios médicos do conceito de serviços hospitalares para essa finalidade tributária. Portanto, uma clínica cuja receita decorra exclusivamente de consultas não deve utilizar os percentuais reduzidos apenas pelo fato de atuar na área da saúde.
A situação se torna diferente quando o mesmo estabelecimento possui receitas provenientes de consultas e de exames ou procedimentos potencialmente enquadráveis.
Nesse cenário, é necessário analisar cada atividade separadamente e verificar se existe documentação suficiente para demonstrar a origem das receitas.
Clínicas de estética podem avaliar esse enquadramento?
Depende dos serviços executados. A expressão “clínica de estética”, isoladamente, não determina o tratamento fiscal.
É necessário identificar quem realiza os procedimentos, quais atividades são desenvolvidas, quais licenças são exigidas, como a empresa está estruturada e se os serviços possuem enquadramento compatível com as regras aplicáveis aos serviços hospitalares ou de auxílio diagnóstico e terapia.
Empresas desse segmento também precisam avaliar outras questões societárias e fiscais. O conteúdo sobre abertura e estruturação de clínica de estética em São Paulo mostra como CNAE, regime tributário, licenças e atividade efetiva precisam estar alinhados desde o início da operação.
Como funciona a equiparação hospitalar na prática?
O processo não deve começar simplesmente pela alteração do percentual utilizado no cálculo dos impostos. Antes disso, é necessário demonstrar que a empresa e suas receitas atendem às condições previstas na legislação.
Uma análise técnica costuma envolver as seguintes etapas:
- Mapeamento dos serviços prestados: identificar consultas, exames, procedimentos, terapias e demais atividades que efetivamente geram receita.
- Análise da estrutura societária: verificar natureza jurídica, contrato social, registro empresarial e forma como a atividade é desenvolvida na prática.
- Revisão dos CNAEs e cadastros: conferir se atividades declaradas, objeto social, notas fiscais e operação real apresentam coerência.
- Verificação das exigências sanitárias: analisar licenças, autorizações, estrutura física e normas aplicáveis ao estabelecimento.
- Classificação das receitas: separar valores provenientes de consultas daqueles relacionados a exames, procedimentos e demais serviços.
- Simulação tributária: comparar o impacto da estrutura atual com eventual aplicação dos percentuais reduzidos de IRPJ e CSLL.
- Validação documental: reunir registros que sustentem tecnicamente a classificação adotada pela empresa.
Essa etapa de validação é particularmente relevante. A equiparação hospitalar não deve ser tratada apenas como mecanismo para pagar menos impostos, mas como uma posição fiscal que precisa ser comprovada em caso de questionamento.
Qual pode ser a diferença tributária no Lucro Presumido?
No Lucro Presumido, os serviços em geral costumam utilizar percentual de presunção de 32% para a determinação das bases de IRPJ e CSLL.
Para receitas que efetivamente atendam às condições dos serviços hospitalares ou de auxílio diagnóstico e terapia, podem ser utilizados os seguintes percentuais:
- IRPJ: 8% da receita bruta como base presumida;
- CSLL: 12% da receita bruta como base presumida.
Essa diferença explica por que o tema desperta tanto interesse entre clínicas médicas e outros negócios da saúde.
Entretanto, existe uma distinção técnica fundamental: 8% e 12% não são as alíquotas finais de IRPJ e CSLL. Esses percentuais são utilizados para calcular a base presumida sobre a qual posteriormente incidem as alíquotas dos respectivos tributos.
No caso do IRPJ, ainda é necessário considerar eventual adicional quando a base tributável ultrapassa os limites definidos pela legislação.
Equiparação hospitalar: comparação dos percentuais
A tabela abaixo resume a diferença entre a tributação normalmente aplicada aos serviços em geral e o tratamento possível para determinadas receitas da área da saúde.
| Situação da receita | Base presumida IRPJ | Base presumida CSLL | Observação |
| Serviços em geral | 32% | 32% | Regra normalmente aplicável à prestação de serviços |
| Serviços hospitalares elegíveis | 8% | 12% | Exige atendimento aos requisitos legais |
| Auxílio diagnóstico e terapia elegíveis | 8% | 12% | Depende da atividade realizada e das demais condições aplicáveis |
| Simples consultas médicas | Em regra, 32% | Em regra, 32% | Consultas simples não se enquadram no conceito de serviço hospitalar adotado pelo STJ |
A economia potencial precisa ser calculada sobre dados reais. Uma clínica pode ter parte relevante de sua receita proveniente de consultas e outra parcela proveniente de procedimentos elegíveis, o que exige controles fiscais específicos.
Quais são os requisitos técnicos para a equiparação hospitalar?
A análise não termina quando se identifica que determinado procedimento possui características hospitalares. A legislação e os entendimentos administrativos também exigem atenção à organização empresarial e às normas sanitárias.
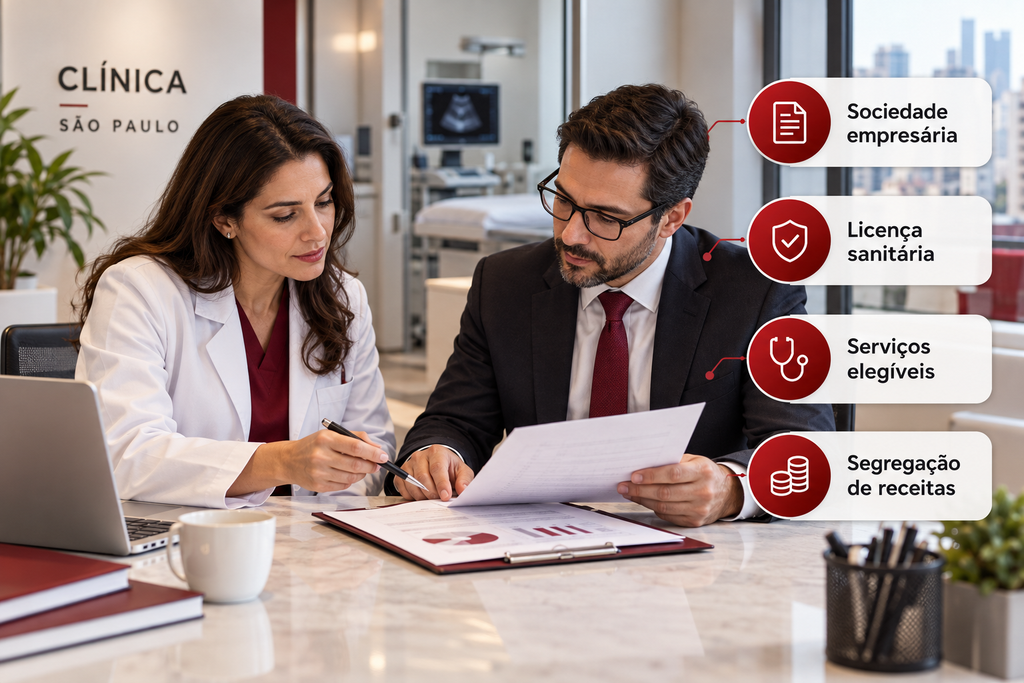
Organização como sociedade empresária
A Lei nº 9.249/1995 estabelece condições relacionadas à forma de organização da prestadora dos serviços.
Por isso, contrato social, registro empresarial e realidade operacional precisam ser avaliados conjuntamente. A simples alteração de uma cláusula contratual, sem correspondência com a atividade efetivamente desenvolvida, não deve ser considerada suficiente para justificar o tratamento.
A estrutura societária também influencia outras decisões importantes para clínicas, inclusive a forma de retirada dos sócios. O conteúdo sobre pró-labore e distribuição de lucros para médicos aprofunda esse ponto e mostra por que remuneração, escrituração contábil e tributação precisam ser analisadas em conjunto.
Normas sanitárias e licenciamento
A estrutura sanitária é outro elemento da análise.
Para estabelecimentos localizados no município de São Paulo, a Secretaria Municipal da Saúde de São Paulo orienta que as atividades sujeitas ao licenciamento sanitário sejam classificadas conforme o respectivo risco sanitário no Portal Integrador Estadual VRE/REDESIM.
A própria Prefeitura orienta que o estabelecimento informe no licenciamento os CNAEs correspondentes às atividades que efetivamente serão exercidas no local.
Na prática, isso reforça a necessidade de coerência entre:
- CNAEs cadastrados;
- objeto social;
- serviços descritos nas notas fiscais;
- licença sanitária;
- estrutura física;
- atividade realmente executada;
- receitas registradas na contabilidade.
Por que a segregação das receitas é tão importante?
Uma mesma clínica pode executar serviços sujeitos a tratamentos tributários diferentes.
Imagine uma clínica que realiza consultas médicas, exames e determinados procedimentos terapêuticos. O fato de parte dos serviços apresentar características compatíveis com o tratamento hospitalar não significa que todo o faturamento poderá utilizar os mesmos percentuais de presunção.
Por isso, a segregação das receitas é uma das medidas operacionais mais importantes para sustentar a aplicação do tratamento.
A empresa precisa conseguir identificar quanto faturou com cada atividade. Para isso, é recomendável observar a consistência entre:
- notas fiscais emitidas;
- descrições dos serviços;
- sistema de gestão;
- contratos;
- registros contábeis;
- controles financeiros;
- documentos que demonstrem a realização dos procedimentos.
A organização financeira também auxilia nesse acompanhamento. Clínicas que não distinguem adequadamente faturamento, recebimentos, custos e tributos podem ter dificuldade até mesmo para mensurar o benefício econômico da mudança.
A análise sobre fluxo de caixa para clínicas mostra como receitas, custos e disponibilidade financeira precisam ser acompanhados separadamente.
Principais erros relacionados à equiparação hospitalar
1. Acreditar que qualquer clínica tem direito
Atuar na área da saúde não é suficiente para utilizar automaticamente os percentuais de 8% e 12%.
Impacto: aplicar o tratamento sem atender aos requisitos pode resultar em diferença de impostos, juros, multas e questionamentos fiscais.
Como evitar: analisar individualmente os serviços, a estrutura empresarial e a documentação antes de alterar a apuração.
2. Tratar consultas médicas como serviços hospitalares
O entendimento consolidado pelo STJ diferencia as consultas médicas simples dos serviços hospitalares considerados para a aplicação do tratamento tributário.
Impacto: incluir receitas de consultas na base reduzida pode gerar recolhimento de IRPJ e CSLL abaixo do valor devido.
Como evitar: identificar e segregar consultas, exames, procedimentos e outras receitas.
3. Aplicar os percentuais reduzidos sobre todo o faturamento
Uma clínica pode desenvolver diversas atividades dentro do mesmo CNPJ.
Impacto: receitas que não atendem às condições podem ser tributadas indevidamente pela base reduzida.
Como evitar: utilizar controles contábeis, fiscais e financeiros capazes de demonstrar a origem de cada parcela do faturamento.
4. Ignorar a natureza societária da empresa
Mesmo quando o serviço possui características compatíveis com atividades hospitalares, ainda é necessário avaliar os requisitos relacionados à organização empresarial.
Impacto: uma estrutura societária incompatível pode comprometer a sustentação do enquadramento.
Como evitar: revisar contrato social, registro empresarial, objeto social e funcionamento efetivo da empresa.
5. Desconsiderar as exigências sanitárias
Licenciamento inadequado, atividades não declaradas ou incompatibilidade entre estrutura e procedimentos podem fragilizar a posição fiscal da empresa.
Impacto: além do risco tributário, podem surgir problemas regulatórios e operacionais.
Como evitar: manter a documentação sanitária atualizada e compatível com os serviços efetivamente executados.
6. Analisar apenas a redução de IRPJ e CSLL
A decisão não deve considerar somente dois tributos.
Impacto: uma economia aparente pode ser neutralizada por outros custos, pela escolha inadequada do regime tributário ou por alterações na estrutura da operação.
Como evitar: comparar o impacto tributário completo antes de qualquer mudança.
Quais são os benefícios de uma aplicação correta?
Quando a clínica efetivamente atende às condições, a utilização adequada da equiparação hospitalar pode melhorar a eficiência tributária sem depender de estruturas artificiais.
Entre os principais benefícios estão:
- redução legal da base tributável: receitas elegíveis podem utilizar percentuais menores de presunção para IRPJ e CSLL;
- maior previsibilidade tributária: a empresa consegue projetar melhor os valores destinados aos tributos;
- segurança fiscal: documentação e controles adequados fortalecem a justificativa do tratamento adotado;
- melhor leitura da rentabilidade: a segregação das receitas mostra quais serviços apresentam maior margem e impacto tributário;
- apoio ao crescimento: informações tributárias mais precisas ajudam na avaliação de novos procedimentos, unidades e investimentos;
- tomada de decisão baseada em dados: gestão fiscal, contábil e financeira passam a trabalhar de forma integrada.
A redução de impostos, portanto, não deve ser analisada isoladamente. O objetivo é construir uma estrutura fiscal coerente com a realidade da clínica.
Perguntas frequentes sobre equiparação hospitalar em São Paulo
Toda clínica médica pode conseguir equiparação hospitalar?
Não. O enquadramento depende dos serviços efetivamente realizados, da estrutura da empresa e do cumprimento dos requisitos legais, societários e sanitários. A simples atuação na área médica não garante o tratamento.
A clínica precisa ter internação?
Não necessariamente. O entendimento do STJ considera a natureza objetiva do serviço. Determinadas atividades relacionadas à assistência hospitalar, diagnóstico e terapia podem ser realizadas fora de um hospital tradicional, desde que os demais requisitos sejam atendidos.
Quais são os percentuais utilizados na equiparação hospitalar?
No Lucro Presumido, receitas elegíveis podem utilizar percentual de presunção de 8% para IRPJ e 12% para CSLL. Esses números representam bases de presunção e não as alíquotas finais dos tributos.
Consultas e procedimentos podem ter tratamentos tributários diferentes?
Sim. Uma clínica pode possuir receitas provenientes de consultas, exames e procedimentos distintos. Por isso, a segregação das receitas é necessária para verificar quais valores efetivamente atendem às condições do tratamento.
Clínicas de exames podem se enquadrar?
Determinados serviços de auxílio diagnóstico e terapia podem ser analisados para utilização dos percentuais reduzidos, desde que a atividade realizada e a estrutura da empresa cumpram os requisitos legais, societários e sanitários aplicáveis.
Basta alterar o CNAE da clínica?
Não. O CNAE precisa ser compatível com a operação, mas não cria sozinho o direito ao tratamento. Serviço efetivamente prestado, objeto social, estrutura jurídica, licenciamento e documentação precisam formar um conjunto coerente.
O que a clínica deve verificar antes de buscar o enquadramento?
A equiparação hospitalar em São Paulo pode representar uma oportunidade tributária relevante, mas deve ser precedida por uma análise técnica da operação.
Os principais pontos são identificar quais serviços são efetivamente prestados, verificar se eles apresentam características compatíveis com o enquadramento, confirmar a organização empresarial, revisar as exigências sanitárias e separar corretamente as receitas elegíveis.
Também é necessário verificar se o Lucro Presumido continua sendo vantajoso para a empresa como um todo. Utilizar uma base menor para determinadas receitas não substitui a comparação entre regimes tributários, custos operacionais, folha de pagamento, margem e planejamento financeiro.
Na prática, a pergunta não deve ser apenas “minha clínica pode utilizar a equiparação hospitalar?”. Uma análise mais completa precisa responder também:
- quais receitas podem receber o tratamento;
- qual será a economia tributária efetiva;
- quais requisitos a empresa já atende;
- quais ajustes ainda são necessários;
- quais documentos sustentam o enquadramento;
- se o regime tributário atual continua adequado para a clínica.
É essa combinação entre enquadramento jurídico, controle das receitas, documentação e análise financeira que transforma uma possibilidade prevista na legislação em uma decisão tributária mais segura.
Avalie a tributação da sua clínica antes de alterar a apuração
Aplicar percentuais reduzidos de IRPJ e CSLL sem revisar a estrutura completa da clínica pode transformar uma oportunidade de economia em risco fiscal. Serviços prestados, regime tributário, estrutura societária, licenças, notas fiscais, receitas e documentação precisam ser analisados em conjunto.
A BAK Contabilidade atua com assessoria contábil e fiscal, planejamento tributário, planejamento financeiro e suporte às rotinas empresariais, permitindo avaliar não apenas a possibilidade de enquadramento, mas também o impacto da decisão sobre a estrutura tributária e financeira da clínica.
Se sua empresa realiza exames, procedimentos, terapias ou outros serviços de saúde além de consultas, uma revisão técnica pode identificar quais receitas possuem características compatíveis com o tratamento e quais ajustes precisam ser realizados para sustentar a operação com maior segurança.
Fale com um especialista para avaliar o cenário tributário da sua clínica e entender quais possibilidades fazem sentido para a realidade da empresa.